
अपने परिवार के बजट के प्रबंधन के लिए 6 टिप्स | उधार लिया, एक्सेल में अपने परिवार के बजट का प्रबंधन – Microsoft समर्थन
एक्सेल में अपने परिवार के बजट का प्रबंधन करें
यह सबसे पहले एक ही महीने के दौरान अपनी प्रविष्टियों और पैसे के बाहर निकलने का विश्लेषण करने का सवाल है. महीने के अंत में, आप अपने मुख्य मनी आउटिंग की पहचान कर पाएंगे. यह विश्लेषण एक बजट प्रबंधन तालिका का रूप ले सकता है.
पारिवारिक बजट: अच्छे प्रबंधन के लिए 6 टिप्स
हर महीने आपके व्यक्तिगत खर्चों का पालन करना आपके बजट की अच्छी दृश्यता की अनुमति देता है. इसके लिए, एक पकड़ो पारिवारिक बजट उपयोगी है. अपने पैसे का सबसे अच्छा प्रबंधन करने और पैसे से बाहर निकलने और अपने आराम को बढ़ाने के लिए कई तकनीकें संभव हैं.
- पारिवारिक बजट के बाद परिवार के सदस्यों को अच्छी आदतें मिलती हैं और जीवन की वित्तीय योनि के खिलाफ अपनी रक्षा करती हैं.
- एक बजट निगरानी तालिका और बैंक निगरानी अनुप्रयोगों के लिए आपकी आय और उसके निश्चित और परिवर्तनीय खर्चों के बीच मध्यस्थता करना आवश्यक है.
- इसके बजट को बेहतर ढंग से प्रबंधित करने के लिए, कई समाधान मौजूद हैं जैसे कि खर्चों या बजटीय लिफाफे का पूलिंग.

03 फरवरी, 2023 को अपडेट किया गया
द्वारा बेनोइट डेलक्रिक्स – प्रबंध निदेशक IREGROUP
इस गाइड को डाउनलोड करें
- क्यों एक पारिवारिक बजट बनाते हैं ?
- परिवार के बजट में क्या तत्व शामिल हैं ?
- अपने परिवार के बजट का प्रबंधन करने के लिए हमारी सलाह
- अपने परिवार के बजट का अनुसरण कैसे करें ?
क्यों एक पारिवारिक बजट बनाते हैं ?
अपने वित्त को नियंत्रित करने और अपने खर्चों को पूरा करने के लिए पारिवारिक बजट स्थापित करना महत्वपूर्ण है. आप बहुत अधिक खर्च करने से बचते हैं और आप अपने बचत लक्ष्यों को प्राप्त करने में सक्षम हैं.
इसके बजट के प्रबंधन का मतलब यह नहीं है कि आपको खुद को वंचित करना चाहिए, बल्कि किसी भी अप्रत्याशित घटनाओं से निपटने के लिए एहतियाती बचत को जलाकर एक विचारशील तरीके से खर्च करना चाहिए.
एक परिवार का औसत बजट क्या है ?
औसतन, मासिक खर्च एक एकल व्यक्ति के लिए € 1,387 के लिए € 2,300 के लिए एक जोड़े के लिए € 2,300 और चार लोगों के परिवार के लिए € 3,109. इन आंकड़ों की गणना करों, करों और ऋणों की प्रतिपूर्ति को छोड़कर की जाती है. इन अतिरिक्त लागतों के लिए भुगतान करने के लिए, आपको एक व्यक्ति के लिए € 415 और एक परिवार के लिए € 1,019 जोड़ना होगा.
परिवार के बजट में क्या तत्व शामिल हैं ?
इसके पारिवारिक बजट की सही गणना करने के लिए, आपको करना होगा संसाधनों और निश्चित और परिवर्तनीय व्यय के बीच मध्यस्थता.
घर का राजस्व
घर के सदस्यों की मासिक आय में मजदूरी, आय या शुल्क, बोनस, राज्य भत्ते, किराये की आय, गुजारा भत्ता, आदि शामिल हैं।.
नियत भार
निश्चित शुल्क में आवास लागत, कर, देखभाल और बच्चों की शिक्षा, विभिन्न बीमा, इंटरनेट और टेलीफोनी लागत शामिल हैं. प्रतिपूर्ति की जाने वाली क्रेडिट और ऋण भी आपके परिवार के बजट में प्रवेश करते हैं. फिक्स्ड चार्ज इसलिए नामित करें आवर्ती खर्च, जिसकी राशि अग्रिम में ज्ञात है.
परिवर्तनीय भार
चर भार के बारे में, यह सब है ऐसे खर्च जिनके लिए आप उनकी सटीक राशि को निश्चित रूप से प्रदान नहीं कर सकते महीने के अंत में, जैसे कि ऊर्जा बिल, कार की लागत और खाद्य दौड़. एक्स्ट्रा और अवकाश भी आपके परिवार के बजट के लिए इस श्रेणी में प्रवेश करते हैं, जैसे कि रेस्तरां, खरीदारी या सिनेमा आउटिंग.
अपने परिवार के बजट का प्रबंधन करने के लिए हमारी सलाह
एक बार जब आपका पारिवारिक बजट स्थापित हो गया, तो आपके पास बेहतर दृश्यता है चांदी की प्रविष्टियाँ और निकास. यह आपको आवश्यक या संभावित अनुकूलन होने पर कार्यान्वित किए जाने वाले समाधानों की पहचान करने की अनुमति देता है.
1.अपने वित्तीय संसाधनों का निर्धारण करें
अपने वित्तीय संसाधनों को निर्धारित करने के लिए, अपने जीवनसाथी के लिए अपनी निश्चित आय जोड़ें. आपको वह राशि मिलती है जिस पर आप अपने आवर्ती खर्चों के लिए गिन सकते हैं.
ऐसा होता है कि निश्चित आय के अलावा आपको प्रीमियम के रूप में परिवर्तनीय आय प्राप्त होती है. उन्हें ध्यान में रखना भी आवश्यक है, लेकिन एक निश्चित सीमा तक क्योंकि वे चर हैं. इन मामलों में, आपको एहतियाती बचत का निर्माण करने के लिए इन रकमों का उपयोग करने की सलाह दी जाती है.
2.प्रति माह अपनी निश्चित और परिवर्तनीय लागतों को सूचीबद्ध करें
पारिवारिक बजट की स्थापना के लिए आपके सभी खर्चों की एक विस्तृत सूची के निर्माण की आवश्यकता होती है:
- नियत खर्च : ऋण वापसी, किराया, बीमा, चालान, कर, आदि।.
- परिवर्तनशील खर्च : खाद्य दौड़, अवकाश, कपड़े, कार रखरखाव, आदि।.
3.घर में रहने के लिए बाकी की गणना करें
उपलब्ध शेष राशि आपकी आय और मासिक खर्चों के बीच अंतर से मेल खाती है. यह अन्य खर्चों के लिए आपके निपटान में प्रत्येक महीने रहने के लिए बाकी को इंगित करता है.
4.अपने खर्चों का अनुकूलन करें
जीने के लिए अपने आराम को बढ़ाने के लिए, आप कर सकते हैं अपने में कुछ व्यय स्टेशनों को कम करें पारिवारिक बजट ::
- खाना : सुपरमार्केट के लिए आउटिंग की संख्या को कम करने और अनावश्यक खर्चों से बचने के लिए, नए व्यंजनों की कोशिश करें, बैचों में खरीदें या थोक में, विशेष और विशेष प्रस्तावों की तलाश में रहें और बाहर जितना संभव हो उतना संभव भोजन से बचें।.
- सेवा शुल्क और आपूर्तिकर्ता : आवास ऊर्जा में लालची है और इसलिए पैसे में. रात के दौरान हीटिंग को कम करें, शॉवर में बिताए समय को कम करें और एक कमरे से बाहर निकलने वाली रोशनी बंद करें. सबसे सस्ते अनुबंधों को खोजने के लिए विभिन्न आपूर्तिकर्ताओं के प्रस्तावों की तुलना करना भी याद रखें.
- खरीदारी : बाध्यकारी खरीद से बचें. खरीदारी के प्रलोभन का विरोध करने से आपको हर महीने बचाने के लिए थोड़ा और पैसा हो सकता है. अपनी खरीदारी करने के लिए बिक्री अवधि का भी पक्ष लेते हैं;
- कार और परिवहन : सार्वजनिक परिवहन या साइकिल जैसे आर्थिक परिवहन मोड के लिए ऑप्ट. यदि आपको कार से यात्रा करनी है तो अपनी कारपूलिंग ट्रिप की पेशकश करें. यह आपको कार्पूलर की भागीदारी के लिए गैसोलीन और वाहन रखरखाव पर बचत करने की अनुमति देता है;
- स्वास्थ्य और अच्छाई : यदि आप नियमित रूप से कमरे में अपनी सदस्यता का उपयोग नहीं करते हैं, तो ओपन-एयर में स्पोर्ट का एहसान.
- मनोरंजन : अपने क्षेत्र में सभी मुफ्त गतिविधियों में से पहले देखें (पार्क, झील या त्योहार). स्ट्रीमिंग उन सेवाओं के लिए सदस्यता रद्द करें जिनका आप उपयोग नहीं करते हैं.
- बीमा : ऑनलाइन तुलना साइटों के लिए सबसे अच्छा बीमा धन्यवाद का पता लगाएँ.
5.बजट लिफाफे द्वारा अपनी आवश्यकताओं को कम करें
यह प्रत्येक व्यय को अलग करने और उन्हें पहले से धन आवंटित करके उन्हें बजट बनाने का एक सवाल है जो आपके लिए पहचाने गए प्रत्येक खर्च के अनुरूप होगा पारिवारिक बजट. पेपर लिफाफे का उपयोग करके अवधारणा को अंत तक धकेलना संभव है जिसमें सटीक उपयोग के लिए महीने के लिए धन की मात्रा रखी जाती है. अपेक्षित राशि के लिए अच्छी तरह से जाँच की आवश्यकता है, पर बैंक विवरण पिछले महीने, अलग व्यय एक औसत स्थापित करके.
6.अपने खर्चों को स्वचालित करें
यह अक्सर मुश्किल होता है एक स्थिर बजट रखें जब हम एक क्रश खर्च करते हैं. यही कारण है कि इसकी सिफारिश की जाती हैअपने खर्चों को स्वचालित करें. ठोस रूप से, इसे स्थापित करना उचित है डेबिट निश्चित खर्चों के बारे में (किराया, चालान या परिवहन और अवकाश के लिए सदस्यता).
उदाहरण के लिए, आप विभिन्न क्रेडिट के अत्यधिक वजन की पहचान कर सकते हैं, अपने प्रतिबंधित कर सकते हैं मासिक रूप से रहने के लिए रहता है. एक समाधान इन ऋणों को एक एकल दर में समूहित करने के लिए हो सकता है, क्रेडिट पुनर्खरीद के माध्यम से.
प्रतिपूर्ति एक लंबी अवधि में फैली हुई है, और फिर आपके पास होगाकेवल एक क्रेडिट मासिक भुगतान प्रतिपूर्ति करने के लिए ऋण के साथ, अपनी पिछली समय सीमा के योग से कम राशि में. जो आपको एक शेष अवशेषों को महीने में रहने और एक ही समय में कम करने की अनुमति देता है ऋण अनुपात.
अपने परिवार के बजट का अनुसरण कैसे करें ?
आपकी कठोर निगरानी पारिवारिक बजट एक अच्छा निर्धारित करने के लिए महत्वपूर्ण है वित्तीय रणनीति और हर महीने बैंक खातों के आंदोलनों के बारे में सूचित रहें.
बैंकिंग ऐप्स का उपयोग करें
बैंकों स्वयं और अन्य अनुप्रयोग जो हैं उपचय (जब आपके पास कई बैंकों में कई हैं) आपकी मदद कर सकते हैं पारिवारिक बजट स्थापित करें. Bankin ‘, मेरे खातों या Linxo को प्रबंधित करें आपको अपने फॉलो -अप की मूल बातें स्थापित करने की अनुमति देने के लिए कॉन्फ़िगर किया जा सकता है.
मिलाना बजट तालिका और निगरानी अनुप्रयोग एक इष्टतम परिणाम के लिए. एप्लिकेशन व्यक्तिगत कॉन्फ़िगरेशन और सरल निगरानी की अनुमति देते हैं, जबकि तालिका आपको अपने बजट के प्रबंधन में वास्तव में अभिनेता होने की अनुमति देती है और आपको संभावित सुधार कुल्हाड़ियों की पहचान करने की अनुमति देती है.
एक ट्रैकिंग बोर्ड बनाएं
यह सबसे पहले एक ही महीने के दौरान अपनी प्रविष्टियों और पैसे के बाहर निकलने का विश्लेषण करने का सवाल है. महीने के अंत में, आप अपने मुख्य मनी आउटिंग की पहचान कर पाएंगे. यह विश्लेषण एक बजट प्रबंधन तालिका का रूप ले सकता है.
नुस्खा भाग में, महीने के सभी संसाधनों को पंजीकृत करें (शुद्ध वेतन, विभिन्न भत्ते, सेवानिवृत्ति, गुजारा भत्ता, दैनिक भत्ते, आदि।.)). व्यय कॉलम में, किराया, मासिक बंधक, टेलीफोन के लिए विभिन्न अनुबंध, पानी, बिजली, आपसी, लेकिन भोजन बजट, कपड़े, विभिन्न साक्षात्कार और अवकाश पर भी ध्यान दें.
आपने फिर एक का आधार स्थापित किया पारिवारिक बजट प्रत्येक महीने का पालन करने के लिए.
पारिवारिक बजट: क्या याद रखना है
- परिवार के बजट को परिभाषित करना सही वित्त प्रबंधन में एक आवश्यक कदम है. यह सब अधिक महत्वपूर्ण है जब यह बच्चों के साथ एक परिवार की बात आती है.
- अपनी आय और निश्चित और परिवर्तनीय खर्चों का पालन करने के लिए एक निगरानी बोर्ड और बैंक अनुप्रयोगों का उपयोग करें.
- इस लेख में प्रस्तावित समाधानों के लिए यथासंभव प्रत्येक व्यय की स्थिति को कम करें, अपने आराम को बढ़ाने के लिए, वित्त परियोजनाओं और/या अधिक बचत करने के लिए.
क्रेडिट रिग्रुपिंग में हमारी विशेषज्ञता से लाभ,
यह बिना प्रतिबद्धता के है !
एक्सेल में अपने परिवार के बजट का प्रबंधन करें
आपके घर के लिए एक बजटीय योजना का निर्माण भारी और कठिन लग सकता है, लेकिन एक्सेल आपको विभिन्न प्रकार के मुफ्त और प्रीमियम बजट मॉडल के साथ व्यवस्थित और पालन करने में मदद कर सकता है.
भूमि की खोज करें
एक सफाई के बजट का उद्देश्य यह है कि आप अपने लंबे और छोटे लक्ष्यों की योजना बनाने में मदद करने के लिए जो कुछ भी खर्च करते हैं, उसके संबंध में आप क्या करते हैं. एक बजट गणना शीट का उपयोग आपको खर्चों को कम करके और बचत बढ़ाकर आपके वित्तीय स्वास्थ्य को प्राथमिकता देने में मदद कर सकता है !
व्यक्तिगत बजट मॉडल के साथ DIY परियोजनाएं
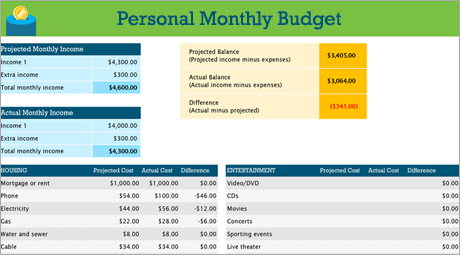
आप अपने आप से चीजें करना पसंद करते हैं ? यह एक्सेल मॉडल आपको आय और व्यय द्वारा अपने मासिक बजट का पालन करने में मदद कर सकता है. अपनी लागत और आय दर्ज करें, और किसी भी अंतर की गणना स्वचालित रूप से की जाती है, जो आपको घाटे से बचने या किसी भी अधिशेष प्रदान करने की अनुमति देता है. समय के साथ अपने बजट कौशल को परिष्कृत करने के लिए वास्तविक लागतों के साथ नियोजित लागतों की तुलना करें.
सलाह : मासिक खर्च का पालन करें
सार्वजनिक सेवाएं, क्रेडिट कार्ड और बीमा मासिक रूप से चार्ज किया जाता है. इसलिए आपके खर्चों की निगरानी करने का सबसे आसान तरीका आपके मासिक खर्चों की राशि निर्धारित करना है.
“सप्लीमेंट्स” मत भूलना
अपने बिजली बिल से परे, क्या आपके पास किसी फिल्म या गेम की सदस्यता है ? एक जिम की सदस्यता के बारे में क्या ? एक ट्रेस भी रखना सुनिश्चित करें.
सलाह : परिवर्तनीय खर्चों पर ध्यान दें
यदि गैस और टेलीफोन बिलों की मात्रा आम तौर पर एक महीने से अगले, अन्य खर्चों, जैसे कि रेस्तरां में भोजन या कपड़ों की खरीद के रूप में भिन्न नहीं होती है, तो काफी भिन्न हो सकते हैं.
व्यय को वर्गीकृत करना
अब जब आपके पास मासिक खर्चों का एक वैश्विक विचार है, तो यह आपके निश्चित, परिवर्तनशील और विवेकाधीन खर्चों की जांच करने में सक्षम होने के लिए श्रेणियों द्वारा उन्हें वर्गीकृत करने का समय है.
नियत खर्च
निश्चित खर्च एक महीने से दूसरे महीने तक ही रहते हैं. यह उदाहरण के लिए एक बंधक या किराया, स्वास्थ्य बीमा, मोटर वाहन भुगतान या अचल संपत्ति कर है. आप इन सभी तत्वों को “निश्चित व्यय” श्रेणी में कैप्चर कर सकते हैं.
सलाह : परिवर्तनशील खर्च
आप परिवर्तनीय खर्चों के बिना नहीं कर सकते, लेकिन वे एक महीने से अगले तक उतार -चढ़ाव कर सकते हैं. इन खर्चों में किराने की दुकान, कार रखरखाव, बिजली और पानी की खपत शामिल है.
विवेकाधीन व्यय
विवेकाधीन खर्च एक महीने से अगले तक बहुत भिन्न हो सकते हैं. उदाहरणों में रेस्तरां में आउटिंग, निरंतर प्रसारण सेवाओं के लिए सदस्यता, एक क्लब की सदस्यता, केबल और कपड़े शामिल हैं.
अपने लक्ष्यों को परिभाषित करें
एक बार जब आप खर्चों के संबंध में धन प्रविष्टियों की राशि का एक अच्छा विचार रखते हैं, तो आप अपने छोटे और लंबे समय तक लक्ष्यों के लिए प्राथमिकताएं स्थापित करना शुरू कर सकते हैं.
एक घर के नवीकरण को बजट बनाएं
क्या आपकी वॉशिंग मशीन टूट गई है ? क्या आपके अलमारियाँ खराब स्थिति में हैं ? मुख्य बाथटब को अपग्रेड की आवश्यकता है ? आपके घर के नवीकरण में कई संभावनाएं हो सकती हैं. जब आप अपने वित्तीय उद्देश्यों की जांच करते हैं तो इन खर्चों को शामिल करना न भूलें.
सलाह : अपनी शादी के विकल्प खुले रखें
आपके वित्त की एक निरंतर परीक्षा आपको यह निर्धारित करने में मदद करती है कि क्या आपने एक आवश्यक लेख खरीदने के लिए पर्याप्त बचत की है या बस “सुखद करने के लिए” सुखद है. क्या आपको अपने दुल्हन के जुलूस के लिए इस गुलाब की वॉल्ट की आवश्यकता है या आप बस करते हैं ? वैसे भी, अपने लक्ष्यों से इसकी तुलना करना न भूलें.
विश्वविद्यालय में मनोरंजन के लिए योजना
यदि आप निश्चित खर्चों से चिपके रहते हैं, तो आप अपने छोटे और लंबे समय तक लक्ष्यों तक पहुंच सकते हैं. दूसरी ओर, आप आनंद और मनोरंजन के लिए अपने मासिक बजट में एक निश्चित राशि भी शामिल कर सकते हैं (चर व्यय जिसे आप निश्चित रूप से अपनी पढ़ाई के दौरान पालन करना चाहते हैं).
नियम 50/30/20: कम खर्च करके अधिक कैसे बचाएं
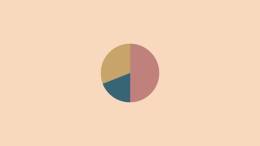
बहुत जटिल बजट प्रबंधन उपकरण आपको वंचित करते हैं ? अपने बजट को व्यवस्थित करने और विकसित करने के लिए 50/30/20 नामक इस सरल बजट नियम का प्रयास करें.
पढ़ने का समय: 8 मिनट
जब अपने स्वयं के बजट का प्रबंधन करने की बात आती है, तो आप कभी -कभी गार्ड से पकड़े जाते हैं. किसने कभी भी अपने खर्चों को नियंत्रित करने के इरादे से एक बजट प्रबंधन आवेदन डाउनलोड नहीं किया है, और अंत में तीसरे दिन के बाद इसे छोड़ दिया, सप्ताह के टेक -आउट को जोड़ना भूल गया ? आप चिंतित महसूस करते हैं ?
अपने बजट का प्रबंधन करें और वित्त हाथ से चलें, लेकिन यह जटिल नहीं होना चाहिए, न ही बहुत अधिक समय लें. वास्तव में, सबसे अच्छा सुझाव अक्सर सबसे सरल, आश्चर्यजनक रूप से होते हैं.
50/30/20 नियम एक स्मार्ट और आसान मासिक बजट प्रबंधन विधि है जो आपको इंगित करता है हर महीने आपकी बचत और खर्चों के लिए आपके पास सटीक राशि है. महीने के अपने बजट की स्पष्ट समग्र दृष्टि होने से, आप आत्मविश्वास हासिल करेंगे और बचत करते समय बहुत अधिक खर्च करने से बचेंगे, प्रत्येक लेनदेन को पंजीकृत किए बिना.
इसलिए, आप एक यथार्थवादी बजट विकसित करने और खड़े होने के लिए तैयार हैं ? यह यहाँ है कि ऐसा होता है !
50/30/20 नियम क्या है ?
50/30/20 नियम में आपके बजट को कुशलतापूर्वक, बस और पूरी तरह से प्रबंधित करने में मदद करने के लिए एक सरल विधि होती है. आप अपनी शुद्ध मासिक आय को खर्च की तीन श्रेणियों में विभाजित करते हैं: 50 % जो आपको चाहिए, उसके लिए 30 %, जो आप चाहते हैं और अपनी बचत के लिए 20 %, या अपने ऋणों की प्रतिपूर्ति के लिए.
इन तीन श्रेणियों का उपयोग करके नियमित रूप से अपने खर्चों को संतुलित करके, आप अपनी खपत की आदतों के बारे में अधिक जागरूक होंगे और अत्यधिक खर्चों से बचेंगे. केवल तीन श्रेणियां हैं, ताकि ब्रश को उलझाने और अपने प्रत्येक खर्च के विवरण में आने से बचने के लिए न हो. 50/30/20 नियम आपको आसानी से अपने वित्तीय उद्देश्यों को प्राप्त करने की अनुमति देगा, चाहे वह कम तेजी से दिनों के लिए बचत हो या मौजूदा ऋणों को चुकाने के लिए हो.
50/30/20 नियम की उत्पत्ति क्या है ?
50/30/20 नियम पुस्तक से आता है जिसका शीर्षक है ” आपके सभी मूल्य: परम जीवनकाल मनी प्लान “2005 में एलिजाबेथ वॉरेन, हार्वर्ड ग्रेजुएट, दिवालिया और अमेरिकी सीनेटर के विशेषज्ञ, और उनकी बेटी अमेलिया वॉरेन त्यागी द्वारा लिखा गया.
वॉरेन और त्यागी से 20 साल के शोध हमारे अपने प्रतिबिंब को प्रतिध्वनित करते हैं: अपने वित्त को नियंत्रित करने के लिए एक जटिल बजट का सम्मान करने की आवश्यकता नहीं है. आपको बस अपनी आवश्यकताओं, अपनी इच्छाओं और अपनी बचत लक्ष्यों के अनुसार अपने पैसे को संतुलित तरीके से वितरित करने की आवश्यकता है
सिर्फ 50/30/20 नियम.
बैंक खाता आपके बजट को और अधिक प्रबंधित करने के लिए
प्रीमियम बैंक खाते की खोज करें जो आपको सहज सुविधाओं और अभिनव सेवाओं के साथ अपने पैसे का नियंत्रण देता है. वास्तविक समय में अपने खाते को प्रबंधित करें, और अधिक बस N26 स्मार्ट के साथ.
50/30/20 नियम कैसे काम करता है ?
50/30/20 नियम आपकी शुद्ध आय को तीन श्रेणियों में विभाजित करके आपके बजट को सरल बनाता है: आपकी आवश्यकताएं, आपकी इच्छाएं और आपकी बचत या आपकी ऋण.
यदि आप जानते हैं कि प्रत्येक श्रेणी को कितना आवंटित करता है, तो अपने बजट का सम्मान आसान हो जाएगा और आप अपने खर्चों पर नियंत्रण रखेंगे. 50/30/20 नियम का उपयोग करते हुए, यहां आपका बजट कैसा दिख सकता है:
अपनी आवश्यकताओं के लिए अपनी आय का 50 % खर्च करें
इसे सीधे शब्दों में कहें, आपकी आवश्यकताएं जीवन की आवश्यक चीजों से जुड़े खर्चों के अनुरूप हैं, जो आप शायद ही बिना कर सकते हैं. आपकी शुद्ध आय का 50 % आपकी अधिकांश आवश्यक लागतों को कवर करना चाहिए.
जरूरतों में शामिल हैं:
- किराया,
- बिजली और गैस बिल,
- परिवहन लागत,
- बीमा (स्वास्थ्य, कार, जानवर),
- न्यूनतम ऋण मासिक भुगतान,
- मूल बिजली की आपूर्ति.
उदाहरण के लिए, यदि आपकी शुद्ध आय € 2,000 है, तो € 1,000 का योग आपकी आवश्यकताओं के लिए आवंटित किया जाना चाहिए. यह बजट एक व्यक्ति से दूसरे व्यक्ति में भिन्न हो सकता है. हालांकि, यदि आपकी कुल आवश्यकता आपकी शुद्ध आय का 50 % से अधिक है, तो वॉरेन आपके बजट को साफ करने के लिए कुछ बदलाव करने का सुझाव देता है, जैसे कि ऊर्जा आपूर्तिकर्ता बदलना या शायद कम खर्चीली अपार्टमेंट की तलाश में.
आपकी इच्छाओं के लिए आपके बजट का 30 %
यदि आपकी शुद्ध आय का 50 % आपकी बुनियादी जरूरतों को कवर करता है, आपकी शुद्ध आय का 30 % आपकी इच्छाओं के लिए समर्पित हो सकता है. इच्छाओं को स्वतंत्र रूप से चुने गए गैर-सत्र व्यय के रूप में परिभाषित किया गया है और जो आप बिना कर सकते हैं.
- रेस्तरां आउटिंग,
- खरीदारी,
- छुट्टियां,
- खेल क्लबों की सदस्यता,
- मनोरंजन सदस्यता (नेटफ्लिक्स, अमेज़ॅन प्राइम),
- दौड़ (esentials के अलावा).
हमेशा ऊपर के उदाहरण का पालन करें, यदि आपकी शुद्ध आय € 2,000 है, तो आप अपनी इच्छाओं के लिए € 600 खर्च कर सकते हैं. लेकिन अगर आपको पता चलता है कि आप अपनी इच्छाओं के लिए बहुत अधिक खर्च करते हैं, तो उन खर्चों के बारे में सोचना दिलचस्प हो सकता है जिन्हें आप सीमित कर सकते हैं.
50/30/20 नियम के बाद इसका मतलब यह नहीं है कि वे जीवन का आनंद नहीं ले सकते, यह केवल अधिक जिम्मेदार होने का सवाल है, जो अपने बजट को कम करने से बचने के लिए लीवर को खोजकर अपने बजट को दर्शाता है. यदि जरूरतों और इच्छाओं की अवधारणा अस्पष्ट है, तो बस अपने आप से पूछें: “क्या मैं उसके बिना रह सकता हूं ? ». यदि उत्तर हां है, तो यह एक इच्छा है और एक आवश्यकता नहीं है.
अपनी बचत के लिए अपनी आय का 20 % बुक करें
आपकी शुद्ध आय का 50 % आपकी आवश्यकताओं के लिए समर्पित है और आपकी इच्छाओं को 30 %, शेष 20 % आपको अपने बचत लक्ष्यों को प्राप्त करने की अनुमति दे सकते हैं, या किसी भी ऋण की प्रतिपूर्ति कर सकते हैं. यद्यपि न्यूनतम प्रतिपूर्ति की आवश्यकता माना जाता है, सभी किसी भी अतिरिक्त प्रतिपूर्ति आपके मौजूदा ऋण और आपके भविष्य के हितों को कम करते हैं, इसलिए उन्हें बचत के रूप में वर्गीकृत किया जाता है.
यदि आप हर महीने अपने वेतन का 20 % बचाते हैं, तो आप एक बुद्धिमान बचत योजना का निर्माण कर सकते हैं, जैसे कि एक बचाव निधि, एक लंबे समय से व्यक्तिगत अनंतिम बजट, या रियल एस्टेट संपत्ति की खरीद के लिए योगदान. यदि आप हर महीने € 2,000 नेट कमाते हैं, तो आप अपने बचत लक्ष्यों के लिए € 400 समर्पित कर सकते हैं. आप सिर्फ एक वर्ष में € 5,000 से संपर्क कर सकते हैं !
50/30/20 नियम कैसे लागू करें: एक कदम द्वारा चरण गाइड
तो 50/30/20 नियम कैसे काम करता है ? इसे सीधे शब्दों में कहें, तो अपनी आय से प्रतिशत 50 30 20 की गणना करें और अपने खर्चों को वर्गीकृत करें. यहाँ कैसे करें:
1. अपनी शुद्ध आय की गणना करें.
50/30/20 नियम का उपयोग करने में पहला कदम करों के बाद अपनी आय की गणना करना है. यदि आप स्वतंत्र हैं, तो आपकी शुद्ध आय एक महीने में जो आप कमाते हैं, उससे मेल खाती है, आपके पेशेवर खर्चों और आपके करों के लिए प्रदान की गई राशि.
यदि आप एक निश्चित वेतन के साथ एक कर्मचारी हैं, तो यह आसान हो जाएगा: आपके वेतन पर्ची पर आपके बैंक खाते पर हर महीने आपको भुगतान की गई राशि है. यदि कुछ भुगतान जैसे कि स्वास्थ्य बीमा या पेंशन फंड आपके वेतन से काट दिया जाता है, तो उन्हें फिर से संगठित करें.
2. पिछले महीने अपने खर्चों को वर्गीकृत करें
यह पता लगाने के लिए कि हर महीने अपने पैसे कहाँ जाना है, आपको विश्लेषण करना होगा कि आपने पिछले महीने अपना वेतन कैसे बिताया. पिछले 30 दिनों के लिए अपने बैंक स्टेटमेंट की एक प्रति लाएं, या बस अपने N26 एप्लिकेशन में प्रबंधन कार्यक्षमता का उपयोग करें, जो आपके सभी लेनदेन को विभिन्न श्रेणियों में वर्गीकृत करता है: वेतन, भोजन और दौड़, या अवकाश और आउटिंग, आदि।.
अपने खर्चों को अब तीन श्रेणियों में वितरित करें: आवश्यकताएं, इच्छाएं और बचत. याद रखें कि एक आवश्यकता एक आवश्यक व्यय है जिसे आप किराए की तरह से बच नहीं सकते हैं. एक इच्छा एक “बोनस” है जिसे आप बिना किसी रेस्तरां की तरह कर सकते हैं. बचत अतिरिक्त ऋण, पेंशन योगदान, या कम शानदार अवधि के लिए आपके द्वारा आरक्षित धन के मासिक भुगतान का प्रतिनिधित्व करती है.
3. 50/30/20 नियम का सम्मान करने के लिए अपने खर्चों का मूल्यांकन और समायोजित करें.
अब जब आप अपनी आवश्यकताओं, अपनी इच्छाओं और अपनी बचत को हर महीने आवंटित रकम देख सकते हैं, आप 50/30/20 नियम के अनुसार अपने बजट का अनुकूलन शुरू कर सकते हैं. आगे बढ़ने का सबसे अच्छा तरीका यह है कि आप अपनी इच्छाओं के लिए मासिक रूप से कितना खर्च करें.
50/30/20 नियम के अनुसार, एक इच्छा असाधारण नहीं है, यह एक सरल खुशी है जो आपको जीवन का आनंद लेने की अनुमति देता है. अपनी आवश्यकताओं को कम करने से एक जटिल कार्य और एक वास्तविक चुनौती का प्रतिनिधित्व हो सकता है, इसलिए उन इच्छाओं के बारे में सोचना बेहतर है जो आप अपनी शुद्ध आय के 30 % में रहने के लिए सीमित करना चाहते हैं. जितना अधिक आप अपनी इच्छाओं से संबंधित अपने खर्चों को कम करते हैं, उतना ही अधिक आपकी बचत के लिए समर्पित 20 % के लक्ष्य को प्राप्त करने की संभावना है.
कैलकुलेटर नियम 50/30/20
हमारा ऑनलाइन बजट कैलकुलेटर 50/30/20 आपको तेजी से और अधिक आसानी से जाने की अनुमति दे सकता है. Nerdwallet और मनीफिट दोनों ऑनलाइन कैलकुलेटर प्रदान करते हैं जो आपको अपनी शुद्ध आय के आधार पर अपनी आवश्यकताओं, आपकी इच्छाओं और आपकी बचत को आवंटित करने के लिए बताएंगे।.
गणना शीट नियम 50/30/20
जबकि एक ऑनलाइन कैलकुलेटर 50/30/20 नियम के अनुसार आपके आदर्श बजट का अवलोकन प्रदान करने में सक्षम है, यदि आप अधिक विस्तृत बजट विकसित करना चाहते हैं, तो एक विशेष प्रसार शीट नियम 50/30/20 एक अच्छे विकल्प का प्रतिनिधित्व करता है. सॉफ्टवेयर जैसे कि Microsoft Excel, Google शीट और Apple नंबर सभी बजट प्रबंधन को सुविधाजनक बनाने के लिए गणना शीट मॉडल प्रदान करते हैं. आप कई ऑनलाइन गणना शीट मुफ्त में उपलब्ध, विज्ञापन पा सकते हैं
50/30/20 नियम के लिए उपयुक्त और जो सी हैं
किसी भी कार्यक्रम के साथ, आपको अपने वित्तीय लक्ष्यों को प्राप्त करने की अनुमति देने के लिए.
N26 उप-ख्वालिपु
N26 के साथ, अपनी परियोजनाओं के लिए अपनी गति से सहेजें, उप-खातों के लिए धन्यवाद.
आपका पैसा n26 पर
बजट प्रबंधन अधिक आश्वस्त महसूस करने और अपने खर्चों को नियंत्रित करने के लिए आदर्श है. N26 के साथ, अपने पैसे का प्रबंधन बच्चे का खेल बन जाता है. वास्तव में, बुद्धिमान बजट प्रबंधन कार्यक्षमता जैसे कि राउंडिंग, स्पेस सबकॉप्स या यहां तक कि प्रबंधन कार्यक्षमता के लिए धन्यवाद, आपको 50/30/20 के नियम को लागू करने में अधिक आसान होगा. अपने ऑनलाइन बैंक खाते के साथ कहीं भी अपने पैसे तक पहुँचें और अपने वित्त की अद्यतन दृष्टि के लिए तत्काल पुश नोटिफिकेशन प्राप्त करें. और इसके अलावा, आपके मुफ्त उप-अकाउंट रिक्त स्थान आपको अपने बचत लक्ष्यों पर नज़र रखने में मदद करते हैं, जबकि प्रबंधन की कार्यक्षमता आपको पाठ्यक्रम को बनाए रखने में मदद करने के लिए स्वचालित रूप से आपके खर्चों को वर्गीकृत करेगी.