
6 suggerimenti per la gestione del budget familiare | Preso in prestito, gestisci il budget familiare in Excel – Microsoft Support
Gestisci il tuo budget familiare in Excel
È prima di tutto una questione di analizzare le vostre voci e le uscite di denaro nello stesso mese. Alla fine del mese, sarai in grado di identificare le tue gite principali in denaro. Questa analisi può assumere la forma di una tabella di gestione del budget.
Budget familiare: 6 consigli per una buona gestione
Seguire le spese personali ogni mese consente una buona visibilità del tuo budget. Per questo, tieni premuto un budget familiare è utile. Sono possibili diverse tecniche per gestire al meglio il tuo denaro e uscire dal denaro e aumentare il riposo per vivere.
- Seguire un budget familiare dà buone abitudini ai familiari e proteggendosi dai capricci finanziari della vita.
- È necessario arbitrare tra le entrate e le sue spese fisse e variabili grazie a una tabella di monitoraggio del budget e alle applicazioni di monitoraggio bancario.
- Per gestire meglio il proprio budget, esistono soluzioni multiple come il pooling delle spese o le buste di bilancio.

Aggiornato il 03 febbraio 2023
di Benoit DeLecroix – Amministratore delegato Iregroup
Scarica questa guida
- Perché creare un budget familiare ?
- Quali elementi includono nel bilancio della famiglia ?
- Il nostro consiglio per gestire il budget della tua famiglia
- Come seguire il budget della tua famiglia ?
Perché creare un budget familiare ?
Stabilire un budget familiare è fondamentale per controllare le tue finanze e soddisfare le tue spese. Eviti di spendere troppo e sei in grado di raggiungere i tuoi obiettivi di risparmio.
La gestione del suo budget non significa che devi privarti, ma piuttosto spendere in modo ponderato mentre si riserva risparmi precauzionali per affrontare eventuali eventi imprevisti.
Qual è il budget medio di una famiglia ?
In media, le spese mensili ammontano a € 1.387 per una sola persona contro € 2.300 per una coppia e € 3.109 per una famiglia di quattro persone. Queste cifre sono calcolate esclusi le tasse, le tasse e il rimborso dei prestiti. Per pagare questi costi aggiuntivi, è necessario aggiungere circa € 415 per una sola persona e € 1.019 per una famiglia.
Quali elementi includono nel bilancio della famiglia ?
Per calcolare accuratamente il suo budget familiare, devi arbitrato tra risorse e spese fisse e variabili.
Entrate domestiche
Il reddito mensile dei membri di una casa include salari, reddito o commissioni, bonus, indennità statali, reddito da locazione, alimenti, ecc.
Carichi fissi
Gli addebiti fissi includono costi abitativi, tasse, assistenza e istruzione dei bambini, vari assicurazioni, Internet e spese di telefonia. Crediti e debiti da rimborsare Inserisci anche il tuo bilancio familiare. Gli addebiti fissi quindi designano il spese ricorrenti, il cui importo è noto in anticipo.
Carichi variabili
Per quanto riguarda i carichi variabili, questo è tutto spese per le quali non è possibile prevedere la certezza il loro importo esatto Alla fine del mese, come bollette energetiche, costi dell’auto e gare alimentari. Extra e tempo libero entrano anche in questa categoria per il tuo budget familiare, come ristoranti, shopping o gite cinematografiche.
Il nostro consiglio per gestire il budget della tua famiglia
Una volta che il tuo budget familiare è stato stabilito, hai una migliore visibilità del tuo Voci d’argento ed uscite. Ciò consente di identificare le soluzioni da implementare quando necessario o possibili ottimizzazioni.
1.Determina le tue risorse finanziarie
Per determinare le tue risorse finanziarie, Aggiungi il tuo reddito fisso a quelli del tuo coniuge. Ottieni la quantità di denaro su cui puoi contare per le tue spese ricorrenti.
Succede che oltre al reddito fisso ricevi un reddito variabile come premi. È anche necessario tenerli in considerazione ma in una certa misura poiché sono variabili. In questi casi, si consiglia di utilizzare queste somme per costruirti un risparmio precauzionale.
2.Elenca i costi fissi e variabili al mese
Stabilire un budget familiare richiede la creazione di un elenco esaustivo di tutte le tue spese:
- Spese fisse : rimborso del prestito, affitto, assicurazione, fatture, tasse, ecc.
- Spese variabili : gare alimentari, tempo libero, abbigliamento, manutenzione dell’auto, ecc.
3.Calcola il resto per vivere in casa
IL saldo disponibile corrisponde alla differenza tra il tuo reddito e le spese mensili. Indica che il resto vive ogni mese a tua disposizione per altre spese.
4.Ottimizza le tue spese
Per aumentare il riposo per vivere, puoi diminuire alcune stazioni di spesa nel tuo budget familiare :::
- Alimentazione : Pianifica i tuoi pasti in anticipo per ridurre il numero di uscite al supermercato ed evitare spese inutili, provare nuove ricette, acquistare in lotti o in blocco, cercare speciali e offerte speciali ed evitare il più possibile pasto all’esterno.
- Servizi e fornitori di servizi : L’alloggio è avido di energia e quindi in denaro. Diminuire il riscaldamento durante la notte, ridurre il tempo trascorso sotto la doccia e spegnere le luci lasciando una stanza. Ricorda inoltre di confrontare le offerte dei vari fornitori per trovare i contratti più economici.
- Shopping : Evita gli acquisti compulsivi. Resistere alla tentazione dello shopping ti consente di avere un po ‘più di soldi per risparmiare ogni mese. Favoriscono anche i periodi di vendita per effettuare i tuoi acquisti;
- Auto e trasporto : Optare per una modalità di trasporto economico come il trasporto pubblico o la bicicletta. Se devi viaggiare in auto, offri i tuoi viaggi di carpooling. Ciò consente di risparmiare sulla benzina e sulla manutenzione del veicolo grazie alla partecipazione del carpooler;
- salute e benessere : Favorire lo sport in apertura se non si utilizza regolarmente l’abbonamento nella stanza.
- Divertimento : Guarda prima di tutto le attività gratuite nella tua regione (parchi, laghi o festival). Annulla abbonamenti ai servizi di streaming che non si utilizzano.
- Assicurazione : Individuare la migliore assicurazione grazie ai siti di confronto online.
5.Delimita le tue esigenze per busta di bilancio
È qui una domanda di separazione di ogni spesa e di budget. Assegnando una somma di denaro in anticipo che corrisponderà a ciascuna delle spese identificate per il tuo budget familiare. È possibile spingere il concetto alla fine usando le buste di carta in cui la quantità di denaro è posizionata per il mese per un uso preciso. L’importo prevedibile richiede il controllo bene, estratti conto mesi precedenti, i diversi spesa stabilendo una media.
6.Automatizza le tue spese
È spesso difficile Mantieni un budget stabile Quando spendiamo una cotta. Questo è il motivo per cui si consiglia diAutomatizza le tue spese. Concretamente, è consigliabile stabilire addebiti Per quanto riguarda le spese fisse (affitto, fatture o abbonamenti per il trasporto e il tempo libero).
Ad esempio, puoi identificare un peso eccessivo di crediti diversi, limitando il tuo Resta per vivere mensilmente. Una soluzione può essere quella di raggruppare questi prestiti a un singolo tasso, mediante un riacquisto di credito.
Il rimborso è distribuito su un periodo più lungo e allora avraiUn solo pagamento mensile di credito da rimborsare Lungo il prestito, in un importo inferiore rispetto alla somma delle scadenze precedenti. Che ti consente di trovare un restante resti da vivere nel mese e di abbassarsi allo stesso tempo rapporto debito.
Come seguire il budget della tua famiglia ?
Monitoraggio rigoroso del tuo budget familiare è fondamentale per determinare un bene strategia finanziaria e rimanere informato sui movimenti dei conti bancari ogni mese.
Usa app bancarie
IL banche se stessi e altre applicazioni che sono Contabilità (quando ne hai diversi in diverse banche) può aiutarti Stabilire il bilancio familiare. Bankin ‘, gestisci i miei conti o Linxo può essere configurato per consentirti di stabilire le basi del tuo follow -up.
Combina Tabella di budget e applicazione di monitoraggio Per un risultato ottimale. Le applicazioni consentono la configurazione personalizzata e il monitoraggio semplice, mentre la tabella consente di essere davvero attore nella gestione del budget e consente di identificare possibili assi di miglioramento.
Crea una scheda di tracciamento
È prima di tutto una questione di analizzare le vostre voci e le uscite di denaro nello stesso mese. Alla fine del mese, sarai in grado di identificare le tue gite principali in denaro. Questa analisi può assumere la forma di una tabella di gestione del budget.
Nella parte della ricetta, registra tutte le risorse del mese (stipendi netti, varie indennità, pensione, alimenti, indennità quotidiane, ecc.). Nella colonna delle spese, notare l’affitto, il mutuo mensile, i vari contratti per il telefono, l’acqua, l’elettricità, il reciproco, ma anche il budget alimentare, l’abbigliamento, le varie interviste e il tempo libero.
Hai quindi stabilito la base di a budget familiare seguire ogni mese.
Budget familiare: cosa ricordare
- Definire il budget familiare è un passo essenziale nella giusta gestione finanziaria. Questo è tanto più importante quando si tratta di una famiglia con i bambini.
- Utilizzare una scheda di monitoraggio e le domande bancarie per seguire le spese di reddito e fisse e variabili.
- Riduci il più possibile ogni posizione di spesa grazie alle soluzioni proposte in questo articolo per aumentare il riposo per vivere, finanziare progetti e/o risparmiare di più.
Beneficiare della nostra esperienza nel raggruppamento del credito,
è senza impegno !
Gestisci il tuo budget familiare in Excel
La creazione di un piano di bilancio per la tua famiglia può sembrare schiacciante e difficile, ma Excel può aiutarti a organizzare e seguire con una varietà di modelli di budget gratuiti e premium.
Scopri la terra
Lo scopo del budget di una pulizia è riassumere ciò che guadagni in relazione a ciò che spendi per aiutarti a pianificare i tuoi obiettivi a lungo e breve. L’uso di un foglio di calcolo del budget può aiutarti a rendere la tua salute finanziaria una priorità riducendo le spese e aumentando i risparmi !
Progetti fai -da -te con il modello di budget personale
Preferisci fare le cose da te stesso ? Questo modello Excel può aiutarti a seguire il tuo budget mensile per reddito e spese. Immettere i costi e il reddito e qualsiasi differenza viene calcolata automaticamente, il che consente di evitare i deficit o di fornire eventuali eccesso. Confronta i costi previsti con i costi reali per perfezionare le tue capacità di budget nel tempo.
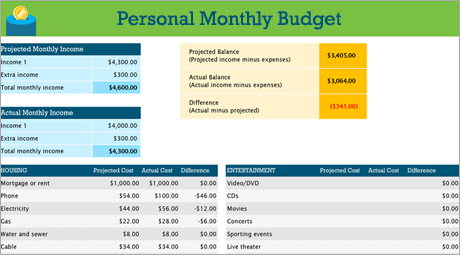
Consiglio : Segui le spese mensili
I servizi pubblici, le carte di credito e l’assicurazione sono addebitate mensilmente. Il modo più semplice per monitorare le tue spese è pertanto determinare l’importo delle spese mensili.
Non dimenticare “Supplementi”
Al di là della tua bolletta elettrica, hai un abbonamento a un film o un gioco ? E l’abbonamento a una palestra ? Assicurati di mantenere anche una traccia.
Consiglio : Prestare attenzione alle spese variabili
Se la quantità di bollette di gas e telefoniche non varia generalmente da un mese all’altro, altre spese, come i pasti al ristorante o gli acquisti di abbigliamento, possono variare considerevolmente.
Classificare le spese
Ora che hai un’idea globale delle spese mensili, è tempo di classificarle per categorie per poter esaminare le spese fisse, variabili e discrezionali.
Spese fisse
Le spese fisse rimangono le stesse da un mese all’altro. Questo è ad esempio un mutuo o un affitto, un’assicurazione sanitaria, un pagamento automobilistico o un’imposta immobiliare. Puoi catturare tutti questi elementi in una categoria di “spesa fissa”.
Consiglio : Spese variabili
Non puoi fare a meno delle spese variabili, ma possono fluttuare da un mese all’altro. Queste spese includono il negozio di alimentari, la manutenzione dell’auto, l’elettricità e il consumo di acqua.
Spese discrezionali
Le spese discrezionali possono variare molto da un mese all’altro. Gli esempi includono gite al ristorante, abbonamenti a servizi di trasmissione continui, abbonamento a un club, via cavo e vestiti.
Definisci i tuoi obiettivi
Una volta che hai una buona idea della quantità di voci in denaro in relazione a quella delle spese, puoi iniziare a stabilire priorità per i tuoi obiettivi a breve e lungo termine.
Budget il rinnovamento di una casa
La tua lavatrice è rotta ? Sono i tuoi armadi in cattive condizioni ? La vasca principale ha bisogno di un aggiornamento ? Il rinnovamento della tua casa può avere molte possibilità. Non dimenticare di includere queste spese quando si esaminano i tuoi obiettivi finanziari.
Consiglio : Mantieni aperte le opzioni del tuo matrimonio
Un esame costante delle tue finanze ti aiuta a determinare se hai salvato abbastanza da acquistare un articolo essenziale o semplicemente “piacevole da avere”. Hai bisogno di questo salto rosa per la tua processione nuziale o solo ? Comunque, non dimenticare di confrontarlo con i tuoi obiettivi.
Pianifica per l’intrattenimento all’università
Se ti atteni alle spese fisse, puoi raggiungere i tuoi obiettivi a breve e lungo termine più rapidamente. D’altra parte, puoi anche includere un certo importo nel budget mensile per piacere e intrattenimento (spesa variabile che vorrai sicuramente seguire durante i tuoi studi).
Regola 50/30/20: come risparmiare di più spendendo di meno
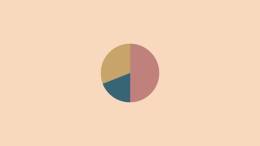
Strumenti di gestione del budget troppo complicati Privati ? Prova questa semplice regola di budget chiamata 50/30/20 per organizzare e sviluppare il tuo budget.
Tempo di lettura: 8 minuti
Quando si tratta di gestire il tuo budget, a volte sei colto di sorpresa. Che non ha mai scaricato un’applicazione di gestione del budget avendo l’azienda intenzione di controllare le proprie spese e infine abbandonarla dopo il terzo giorno, dimenticando di aggiungere la presa della settimana ? Ti senti preoccupato ?
Gestisci il tuo budget e le finanze vanno di pari passo, ma non dovrebbe essere complicato, né richiedere troppo tempo. In effetti, i migliori consigli sono spesso i più semplici, sorprendentemente.
La regola 50/30/20 è un metodo di gestione del budget mensile intelligente e semplice che ti indica l’importo esatto che hai per i tuoi risparmi e le spese ogni mese. Avendo una chiara visione generale del tuo budget del mese, acquisirai fiducia ed eviterai di spendere troppo mentre risparmia, senza dover registrare ogni transazione.
Quindi, sei pronto a sviluppare un budget realistico e a stare in piedi ? È qui che succede !
Qual è la regola 50/30/20 ?
La regola 50/30/20 è costituita da un metodo semplice per aiutarti a gestire il tuo budget in modo efficiente, semplicemente e durabilmente. Dividi il tuo reddito mensile netto in tre categorie di spese: 50 % per ciò di cui hai bisogno, 30 % per quello che desideri e 20 % per i tuoi risparmi o per il rimborso dei tuoi debiti.
Bilanciando regolarmente le tue spese utilizzando queste tre categorie, sarai più consapevole delle tue abitudini di consumo ed eviterai le spese eccessive. Ci sono solo tre categorie in modo da non aggrovigliarsi i pennelli ed evitare di entrare nei dettagli di ciascuna delle tue spese. La regola 50/30/20 ti consentirà di raggiungere facilmente i tuoi obiettivi finanziari, sia che si tratti di risparmio per giorni meno veloci o di rimborsare i debiti esistenti.
Qual è l’origine della regola 50/30/20 ?
La regola 50/30/20 viene dal libro intitolato ” Tutto il tuo valore: il piano di denaro per tutta la vita “Scritto nel 2005 da Elizabeth Warren, laureata a Harvard, esperta di fallimenti e senatore americano e sua figlia Amelia Warren Tyagi.
I 20 anni di ricerca di Warren e Tyagi fanno eco alla nostra riflessione: Non è necessario rispettare un budget complicato per controllare le tue finanze. Devi solo distribuire i tuoi soldi in modo equilibrato in base alle tue esigenze, ai tuoi desideri e ai tuoi obiettivi di risparmio, a Suima
Solo la regola 50/30/20.
Il conto bancario per gestire il tuo budget in modo più semplice
Scopri il conto bancario premium che ti dà il controllo dei tuoi soldi con funzionalità intuitive e servizi innovativi. Gestisci il tuo account in tempo reale e più semplicemente con N26 Smart.
Come funziona la regola del 50/30/20 ?
La regola 50/30/20 semplifica il tuo budget dividendo il reddito netto in tre categorie di spese: le tue esigenze, i tuoi desideri e i tuoi risparmi o i tuoi debiti.
Se sai esattamente quanto alloca ogni categoria, rispetta il tuo budget sarà più facile e manterrai il controllo delle tue spese. Usando la regola del 50/30/20, ecco come potrebbe essere il tuo budget:
Spendi il 50 % delle tue entrate per le tue esigenze
Per dirla semplicemente, le tue esigenze corrispondono alle spese legate alle cose essenziali della vita, di cui difficilmente si potrebbe fare a meno. Il 50 % del reddito netto deve coprire la maggior parte dei costi necessari.
Sono inclusi nelle esigenze:
- l’affitto,
- bollette di elettricità e gas,
- costi di trasporto,
- Assicurazione (salute, auto, animali),
- Pagamenti mensili del prestito minimo,
- Alimentazione di base.
Ad esempio, se il tuo reddito netto ammonta a € 2.000, la somma di € 1.000 deve essere assegnata alle tue esigenze. Questo budget può variare da una persona all’altra. Tuttavia, se le tue esigenze totali superano il 50 % del reddito netto, Warren suggerisce di apportare alcune modifiche al fine di ripulire il budget, come il cambiamento del fornitore di energia o forse la ricerca di un appartamento meno costoso.
30 % del tuo budget per i tuoi desideri
Se il 50 % del tuo reddito netto copre le tue esigenze di base, Il 30 % del tuo reddito netto può essere dedicato ai tuoi desideri. I desideri sono definiti come spese di non sessione scelte liberamente e di cui si potrebbe fare a meno.
- Gite del ristorante,
- shopping,
- vacanze,
- Iscrizione ai club sportivi,
- Abbonamenti di intrattenimento (Netflix, Amazon Prime),
- Razze (diverse dagli esenziali).
Segue sempre l’esempio sopra, Se il tuo reddito netto ammonta a € 2.000, puoi spendere € 600 per i tuoi desideri. Ma se scopri di spendere troppo per i tuoi desideri, potrebbe essere interessante pensare alle spese che potresti limitare.
Seguire la regola 50/30/20 non significa che non possano godersi la vita, Si tratta solo di essere più responsabili rispetto al tuo budget trovando leve per evitare spese superflue. Se il concetto di bisogni e desideri rimane vago, chiediti: “Posso vivere senza quello ? »». Se la risposta è sì, è un desiderio e non un bisogno.
Prenota il 20 % delle tue entrate per i tuoi risparmi
Con il 50 % del tuo reddito netto dedicato alle tue esigenze e il 30 % ai tuoi desideri, Il restante 20 % può consentire di raggiungere i tuoi obiettivi di risparmio o rimborsare eventuali debiti. Sebbene i rimborsi minimi siano considerati bisogni, tutti i rimborsi aggiuntivi riducono il debito esistente e i tuoi interessi futuri, sono quindi classificati come risparmi.
Se si risparmia sistematicamente il 20 % del tuo stipendio ogni mese, puoi creare un piano di risparmio intelligente, come un fondo di salvataggio, un budget provvisorio personale a lungo termine o un contributo per l’acquisto di immobili immobiliari. Se guadagni € 2.000 netti ogni mese, potresti dedicare € 400 ai tuoi obiettivi di risparmio. Potresti avvicinarti a 5.000 € in un solo anno !
Come applicare la regola 50/30/20: una guida passo passo
Allora come funziona in modo concreto la regola del 50/30/20 ? Per dirla semplicemente, calcola le percentuali 50 30 20 dal tuo reddito e classificano le spese. Ecco come fare:
1. Calcola il tuo reddito netto.
Il primo passo nell’uso della regola 50/30/20 è calcolare il reddito al netto delle tasse. Se sei indipendente, il tuo reddito netto corrisponde a ciò che guadagni in un mese, meno le tue spese professionali e l’importo previsto per le tue tasse.
Se sei un dipendente con uno stipendio fisso, sarà più facile: sulla tua parte di retribuzione è l’importo pagato ogni mese sul tuo conto bancario. Se alcuni pagamenti come l’assicurazione sanitaria o il fondo pensione vengono detratti dal tuo stipendio, reintegrarli.
2. Classificare le tue spese il mese scorso
Per scoprire dove andare i tuoi soldi ogni mese, Dovrai analizzare come hai speso il tuo stipendio il mese scorso. Porta una copia del tuo estratto conto bancario per gli ultimi 30 giorni o semplicemente utilizza la funzionalità di gestione nell’applicazione N26, che classifica tutte le transazioni in diverse categorie: stipendio, cibo e razze o tempo libero e gite, ecc.
Distribui le tue spese ora in tre categorie: bisogni, desideri e risparmi. Ricorda che un’esigenza è una spesa essenziale che non puoi evitare, come l’affitto. Un desiderio è un “bonus” di cui potresti fare a meno, come una gita di un ristorante. I risparmi rappresentano i pagamenti mensili di prestiti aggiuntivi, contributi pensionistici o denaro che ti riserva per i periodi meno splendidi.
3. Valuta e regola le tue spese per rispettare la regola 50/30/20.
Ora che puoi vedere le somme assegnate alle tue esigenze, ai tuoi desideri e ai tuoi risparmi ogni mese, Puoi iniziare a ottimizzare il tuo budget in base alla regola del 50/30/20. Il modo migliore per procedere è stimare quanto spendi mensilmente per i tuoi desideri.
Secondo la regola 50/30/20, Un desiderio non è stravagante, è un semplice piacere che ti permette di goderti la vita. Ridurre le tue esigenze può rappresentare un compito complesso e una vera sfida, quindi è meglio pensare ai desideri che desideri limitare per rimanere nel 30 % del tuo reddito netto. Più riduci le spese relative ai tuoi desideri, più è la probabilità di raggiungere l’obiettivo del 20 % dedicato ai tuoi risparmi.
Regola del calcolatore 50/30/20
NOSTRO Calcolatore del budget online 50/30/20 potrebbe permetterti di andare più veloce e più facilmente. Nerdwallet e MoneyFit offrono entrambi calcolatori online che ti diranno le somme da assegnare alle tue esigenze, ai tuoi desideri e ai tuoi risparmi ogni mese, in base al tuo reddito netto.
Regola del foglio di calcolo 50/30/20
Mentre un calcolatore online è in grado di fornire una panoramica del budget ideale secondo la regola 50/30/20, Se si desidera sviluppare un budget più dettagliato, una speciale regola del foglio di diffusione 50/30/20 rappresenta una buona opzione. Software come Microsoft Excel, fogli di Google e numeri Apple offrono tutti modelli di fogli di calcolo per facilitare la gestione del budget. Puoi trovare molti fogli di calcolo online disponibili gratuitamente, annuncio
Adatto per la regola 50/30/20 e che sono C
Informabile con qualsiasi programma, per consentirti di raggiungere i tuoi obiettivi finanziari.
N26 Sub-contats
Con N26, salva al tuo ritmo per i tuoi progetti grazie ai contagiri secondari.
I tuoi soldi a N26
La gestione del budget è ideale per sentirsi più rassicurati e controllarle le spese. Con N26, gestire i tuoi soldi diventa il gioco di bambini. In effetti, grazie alle funzionalità di gestione del budget intelligenti come arrotondamento, sottocopi spaziali o persino funzionalità di gestione, avrai più più facile applicare la regola del 50/09/20. Accedi al tuo denaro ovunque con il tuo conto bancario online e ricevi notifiche push istantanee per avere una visione aggiornata delle tue finanze. Inoltre, i tuoi spazi gratuiti di sotto-conto ti aiutano a tenere d’occhio i tuoi obiettivi di risparmio, mentre la funzionalità di gestione classificherà automaticamente le tue spese per aiutarti a mantenere il corso.